

دیجیپی | Digipay

- 188.00 Rezensionen
- 3,6
- Downloads
- 1.000.000+
 Analyse von Appgk
Wer seine Finanzen gern an einem Ort organisiert und dabei Kreditkarten nicht nur zum Bezahlen, sondern auch für Ratenkäufe oder Rechnungen einsetzen möchte, stößt auf دیجیپی, international meist als Digipay bezeichnet. Ich habe mir die App als Finanzwerkzeug angesehen und finde den Ansatz interessant, weil sie mehrere Zahlungssituationen miteinander verbindet, statt nur eine einzelne Funktion anzubieten. Gleichzeitig ist sie kein allgemeiner Haushaltsplaner und auch kein Ersatz für jede klassische Bank-App.
Der wichtigste Punkt für die Entscheidung ist zunächst der Zugang: Digipay ist kostenlos erhältlich. Das bedeutet, dass die App selbst keine Kaufentscheidung mit einem Eintrittspreis voraussetzt. Kostenloser Download heißt bei Finanz-Apps aber nicht automatisch, dass jede Nutzung oder jede Finanzierung kostenlos ist. Bei Kreditaufnahmen, Ratenzahlungen oder bestimmten Transaktionen zählen immer die jeweiligen Bedingungen des konkreten Angebots. Die App ist gratis zugänglich, aber finanzielle Produkte sollte man niemals allein wegen der kostenlosen App auswählen.
Wie Digipay im Alltag funktioniert und wo der Nutzen liegt
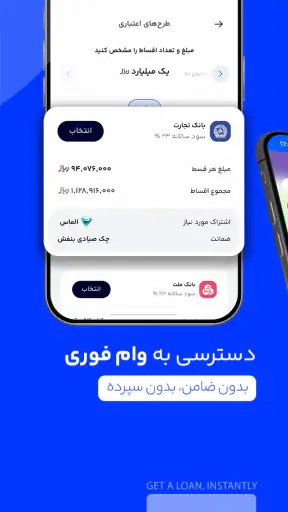
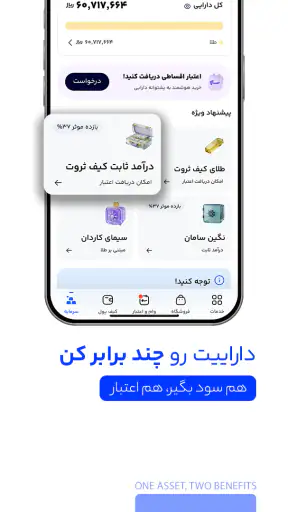
Der Entwickler T.H.G. Smit richtet Digipay auf mehrere praktische Geldbewegungen aus: Kreditkartenkäufe, Ratenzahlungen, Kreditaufnahmen, das Bezahlen von Arbeits- und Rechnungsbeträgen mit Kreditkarten sowie das Aufladen von Guthaben. Das macht die Anwendung vor allem für Menschen interessant, die verschiedene Zahlungsarten regelmäßig verwenden und nicht jedes Mal zwischen mehreren Lösungen wechseln möchten.
In meinem Alltag würde ich die App nicht als vollständiges Finanzarchiv betrachten, sondern als Werkzeug für konkrete Zahlungsvorgänge. Ein typisches Beispiel wäre eine größere Anschaffung, die nicht sofort vollständig bezahlt werden soll. Statt nur auf den Kaufbetrag zu schauen, kann man die Ratenzahlung als eigene Verpflichtung einordnen und überlegen, ob sie zum monatlichen Budget passt. Genau hier liegt ein praktischer Vorteil: Die App bringt den Zahlungsvorgang und die Finanzierung näher zusammen.
Das klingt zunächst bequem, verlangt aber Disziplin. Eine Ratenzahlung macht einen Kauf nicht günstiger, sondern verteilt ihn über einen längeren Zeitraum. Ich würde deshalb vor jeder Nutzung den Gesamtbetrag, mögliche Gebühren und die Laufzeit prüfen. Die kostenlose App kann den Zugang erleichtern; sie nimmt einem aber nicht die Entscheidung ab, ob eine Finanzierung vernünftig ist.
Auch das Bezahlen von Rechnungen oder Arbeitskosten per Kreditkarte kann nützlich sein, wenn eine Rechnung gerade fällig ist, das eigene Geld aber erst später verfügbar wird. Für Selbstständige oder Personen mit unregelmäßigem Einkommen kann dieser Spielraum interessant sein. Der Nachteil ist derselbe wie bei jeder Kreditkartennutzung: Ein kurzfristiger Vorteil kann zu einer längerfristigen Belastung werden, wenn die Rückzahlung nicht sauber geplant wird.
Das Aufladen von Guthaben ist eine weitere Alltagssituation, in der eine zentrale Zahlungs-App Zeit sparen kann. Ich sehe darin besonders dann einen Vorteil, wenn man regelmäßig Guthaben benötigt und nicht jedes Mal eine separate Webseite oder einen anderen Zahlungsweg öffnen möchte. Für eine Person, die nur gelegentlich eine einzelne Rechnung bezahlt, ist der Mehrwert dagegen wahrscheinlich kleiner.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Kostenloser Zugang ist nicht dasselbe wie kostenlose Finanzierung
Bei der Preisbewertung muss man sauber unterscheiden. Digipay selbst ist kostenlos erhältlich. Damit kann man die Anwendung ausprobieren, ohne für den Download einen Kaufpreis einzuplanen. Über die tatsächlichen Kosten einer Kreditaufnahme, eines Ratenkaufs oder einer Zahlung entscheidet jedoch nicht der App-Download, sondern das jeweilige Finanzierungsangebot.
Ich würde deshalb vor einer verbindlichen Transaktion nicht nur auf die monatliche Rate achten. Entscheidend sind der gesamte Rückzahlungsbetrag, mögliche Zusatzkosten, Fälligkeiten und die Folgen bei verspäteter Zahlung. Gerade weil kleine Monatsbeträge psychologisch leichter wirken, kann der Gesamtaufwand sonst schnell aus dem Blick geraten. Diese Prüfung gehört für mich zur Nutzung von Digipay genauso dazu wie die eigentliche Zahlung.
Die besten Aspekte von دیجیپی | Digipay
Das solltest du über دیجیپی | Digipay wissen
Wer eine App ohne Finanzierungskomponente sucht, um lediglich Einnahmen und Ausgaben zu notieren, findet mit einem klassischen Haushaltsbuch möglicherweise die passendere Lösung. Digipay ist stärker auf Zahlungen, Guthaben und Kreditvorgänge ausgerichtet. Ein reiner Budgetplaner bietet oft eine ruhigere Übersicht über den Monatsverbrauch, während Digipay näher an der tatsächlichen Transaktion arbeitet.
Ein realistischer Ablauf bei einer größeren Ausgabe
Angenommen, ich möchte einen notwendigen Gegenstand kaufen, kann den Betrag aber nicht sofort vollständig einplanen. In Digipay würde ich zuerst prüfen, welche Zahlungs- oder Ratenoption für den konkreten Kauf angeboten wird. Danach würde ich nicht nur die erste Rate betrachten, sondern die komplette Verpflichtung in mein Monatsbudget übertragen. Wichtig wäre außerdem, ob bereits andere Kreditkartenbeträge oder laufende Raten vorhanden sind.
Der nicht offensichtliche Vorteil dieses Vorgehens ist, dass eine einzelne neue Zahlung nicht isoliert bewertet wird. Eine Rate kann für sich genommen überschaubar aussehen und trotzdem problematisch werden, wenn mehrere ähnliche Verpflichtungen zusammenkommen. Ich würde mir daher vor dem Abschluss eine einfache Liste mit allen monatlichen Zahlungen machen. Digipay kann den Vorgang unterstützen, ersetzt aber nicht diese persönliche Kontrolle.
Nach dem Kauf würde ich die Fälligkeit nicht allein dem Gedächtnis überlassen. Eine Erinnerung im Kalender oder eine eigene Budgetnotiz ist sinnvoll, besonders wenn mehrere Zahlungsarten parallel laufen. Das ist kein spektakuläres Extra, aber genau die Art von Arbeitsweise, die verhindert, dass die Bequemlichkeit einer Finanz-App zu Nachlässigkeit führt.
Für wen die Kombination aus Kreditkarte und Rechnung praktisch sein kann
Die Möglichkeit, Arbeits- und Rechnungsbeträge mit Kreditkarten zu bezahlen, richtet sich nicht nur an spontane Käufer. Sie kann auch für Personen interessant sein, die ihre Ausgaben zeitlich bündeln möchten. Wer beispielsweise berufliche Kosten zunächst selbst trägt und später mit einem Zahlungseingang rechnet, bekommt mehr Flexibilität bei der Abwicklung.
Diese Flexibilität ist allerdings nur dann ein Vorteil, wenn der Rückfluss des Geldes zuverlässig ist. Ich würde Digipay nicht als Lösung empfehlen, um dauerhaft ein Einkommen zu ersetzen oder regelmäßige Engpässe zu verdecken. Für solche Situationen ist eine genaue Finanzberatung oder ein stabiler Haushaltsplan wichtiger als eine weitere Zahlungsoption.
Screenshots
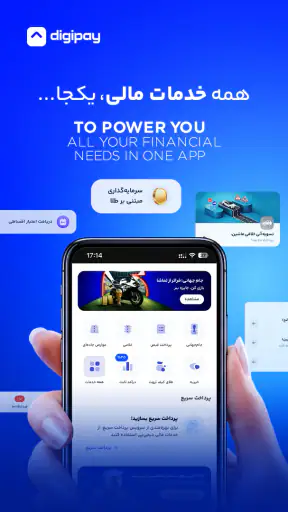
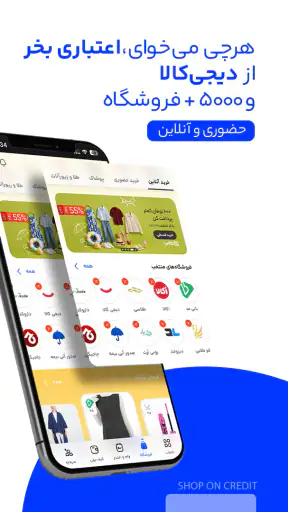
Bei wiederkehrenden Rechnungen sollte man außerdem prüfen, ob die Kreditkartenzahlung wirklich bequemer und wirtschaftlicher ist als eine direkte Überweisung oder ein bestehendes Lastschriftverfahren. Eine zusätzliche Zahlungsstufe kann zwar komfortabel sein, aber auch mehr Kontrolle erfordern. Für einzelne, zeitkritische Zahlungen sehe ich den Nutzen eher als bei jedem kleinen Monatsbetrag.
Ratenkäufe: bequem, aber nur mit klarer Grenze
Ratenzahlung ist wahrscheinlich der Bereich, in dem eine nüchterne Nutzung am wichtigsten ist. Ich würde die Funktion nur einsetzen, wenn der Kauf ohnehin notwendig ist und die Rückzahlung bereits realistisch eingeplant wurde. Für reine Wunschkäufe, die nur durch die kleine Monatsrate bezahlbar wirken, wäre ich zurückhaltend.
Ein hilfreicher persönlicher Test ist, den Gesamtbetrag so zu behandeln, als wäre er sofort fällig. Wenn der Kauf dann nicht ins Budget passt, sollte man besonders vorsichtig sein. Die App macht den Ablauf möglicherweise einfacher, aber Einfachheit darf nicht mit finanzieller Tragbarkeit verwechselt werden.
Ein weiterer Trade-off ist die Übersichtlichkeit. Mehrere Raten über verschiedene Käufe können im Alltag schnell unübersichtlich werden. Ich würde deshalb jede neue Verpflichtung mit Enddatum und Gesamtsumme notieren. Wer diese zusätzliche Kontrolle nicht führen möchte, ist mit einer direkten Zahlung oder einem klassischen Sparziel vermutlich besser aufgehoben.
Guthaben aufladen und kleine Zahlungsvorgänge
Das Aufladen von Guthaben gehört zu den Funktionen, die im Alltag unscheinbar, aber praktisch sein können. Wenn ich regelmäßig ein bestimmtes Guthaben benötige, ist ein zentraler Ablauf angenehmer als wiederholte manuelle Schritte. Besonders unterwegs kann eine solche Funktion Zeit sparen, sofern die gewünschte Zahlungsart und der konkrete Aufladevorgang zur eigenen Situation passen.
Für gelegentliche Nutzer ist der Vorteil weniger deutlich. Wer einmal im Monat eine einzelne Zahlung erledigt, braucht möglicherweise keine zusätzliche Finanz-App. In diesem Fall kann die vorhandene Bank-App oder die direkte Seite des jeweiligen Anbieters ausreichend sein. Digipay gewinnt seinen Wert vor allem durch die Kombination mehrerer Zahlungsfälle.
Ich würde außerdem vermeiden, Guthaben nur deshalb aufzuladen, weil es schnell erledigt ist. Ein aufgeladenes Guthaben sollte einen klaren Zweck haben. Die App kann den Vorgang vereinfachen, aber sie sollte nicht dazu führen, dass man weniger aufmerksam auf den eigenen Kontostand schaut.
Bedienung, Vertrauen und praktische Grenzen
Eine Finanz-App muss für mich nicht mit vielen Extras beeindrucken. Wichtiger ist, dass die einzelnen Schritte verständlich bleiben und ich vor einer verbindlichen Aktion weiß, was passiert. Bei Kredit- und Ratenfunktionen ist eine klare Darstellung von Betrag, Rückzahlung und Fälligkeit entscheidender als eine besonders auffällige Oberfläche.
Die durchschnittliche Nutzerbewertung liegt bei 3,6 aus rund 17.000 Bewertungen. Das zeigt, dass Digipay eine breite Nutzerschaft erreicht, aber offenbar nicht für alle gleichermaßen reibungslos funktioniert. Ich würde diese Zahl nicht als alleinige Kauf- oder Nutzungsentscheidung verwenden. Bei Finanz-Apps sollte man zusätzlich darauf achten, ob die eigenen Zahlungsanforderungen tatsächlich abgedeckt sind und ob man mit den angebotenen Abläufen zurechtkommt.
Mit über einer Million Installationen ist die Anwendung sichtbar verbreitet. Das kann ein beruhigendes Signal für die Bekanntheit sein, sagt aber nichts darüber aus, ob sie für jeden persönlichen Finanzalltag passt. Eine hohe Verbreitung ersetzt weder den Blick auf die Konditionen noch eine Prüfung der eigenen Rückzahlungsfähigkeit.
Die Altersfreigabe lautet USK ab 0 Jahren. Für die praktische Entscheidung ist jedoch weniger das Alter als die finanzielle Verantwortung entscheidend. Minderjährige oder Personen ohne regelmäßiges eigenes Budget sollten Kredit- und Ratenfunktionen nicht unüberlegt verwenden. Die technische Zugänglichkeit ist nicht dasselbe wie eine sinnvolle finanzielle Eignung.
Version und Gerätekompatibilität
Die aktuelle Version ist 4.4.0 - GP und setzt Android 5.0 oder höher voraus. Das ist für viele Android-Geräte eine niedrige Einstiegshürde. Wer ein älteres Smartphone nutzt, sollte trotzdem vor der Einrichtung prüfen, ob das Gerät noch zuverlässig arbeitet und genügend Sicherheit für Finanzvorgänge bietet.
Gerade bei einer Zahlungs-App würde ich ein veraltetes Betriebssystem nicht nur nach der technischen Kompatibilität beurteilen. Auch Gerätesicherheit, Bildschirmsperre und ein geschütztes Nutzerkonto gehören für mich zur Entscheidung. Die App kann auf einem kompatiblen Gerät laufen, ohne dass ein sehr altes Gerät automatisch die beste Umgebung für sensible Finanzaktionen ist.
Vergleich mit Bank-App, Kreditkarte und Haushaltsbuch
Im Vergleich zu einer gewöhnlichen Bank-App liegt Digipays Schwerpunkt näher an konkreten Kreditkarten- und Finanzierungsabläufen. Eine Bank-App ist oft die bessere Wahl, wenn ich Kontostände prüfen, Überweisungen erledigen oder meine regulären Kontobewegungen verwalten möchte. Digipay ist interessanter, wenn Kreditkäufe, Raten oder Guthaben im Mittelpunkt stehen.
Eine direkte Kreditkartenzahlung bleibt die einfachere Alternative, wenn der Betrag sofort vollständig bezahlt werden kann. Sie vermeidet zusätzliche Planungsschritte und hält die Zahl der laufenden Verpflichtungen klein. Digipay bietet seinen Mehrwert erst dann, wenn die gebündelten Funktionen einen konkreten Ablauf erleichtern.
Ein Haushaltsbuch wiederum ist besser, wenn das Hauptproblem nicht die Zahlung selbst, sondern fehlende Übersicht über Einnahmen und Ausgaben ist. Wer vor allem wissen möchte, wohin das Geld jeden Monat verschwindet, sollte nicht erwarten, dass eine Zahlungs-App diese Aufgabe automatisch ersetzt. Ich würde Digipay und ein Budgetwerkzeug nur dann kombinieren, wenn die zusätzliche Pflege tatsächlich machbar bleibt.
Wer den größten Nutzen bekommt
Ich sehe den größten Wert für Nutzer, die regelmäßig mit Kreditkarten bezahlen, Ratenkäufe prüfen, Rechnungen über diese Zahlungsart abwickeln oder Guthaben aufladen. Für sie kann die Bündelung mehrere kleine Umwege vermeiden. Auch Menschen, die gelegentlich eine größere Ausgabe zeitlich verteilen müssen, können von der zentralen Abwicklung profitieren, sofern sie die Gesamtkosten und Rückzahlung im Blick behalten.
Weniger passend ist Digipay für Personen, die ausschließlich ein einfaches Girokonto verwalten oder nur ein digitales Haushaltsbuch suchen. Ebenso würde ich die App nicht als erste Wahl für jemanden empfehlen, der bereits Schwierigkeiten hat, bestehende Kreditkartenbeträge pünktlich zu begleichen. Mehr Zahlungsflexibilität löst kein grundlegendes Budgetproblem.
Vor der Installation würde ich mir drei Fragen stellen: Brauche ich tatsächlich mehrere der angebotenen Zahlungsarten? Kann ich jede neue Rate vollständig in mein Monatsbudget einplanen? Und bin ich bereit, die Konditionen jeder Transaktion selbst zu prüfen? Wenn ich eine dieser Fragen klar mit Nein beantworten muss, ist eine einfachere Lösung wahrscheinlich besser.
Mein Urteil zur kostenlosen Nutzung
Mein Eindruck fällt ausgewogen aus. Digipay ist als kostenlose Finanz-App interessant, weil sie Kreditkartenkäufe, Ratenzahlungen, Kreditaufnahmen, Rechnungszahlungen und Guthabenaufladungen in einem gemeinsamen Nutzungskontext anbietet. Der praktische Wert entsteht nicht durch den kostenlosen Download allein, sondern dadurch, dass diese Kombination zu einem konkreten Alltag passt.
Ich würde die App einem Freund empfehlen, der genau diese Zahlungswege nutzt und bereit ist, vor jeder Finanzierung aufmerksam zu rechnen. Für spontane Käufe ohne Budgetplan, für reine Ausgabenübersicht oder als Ersatz für eine vollständige Bank-App würde ich eher abraten. Die entscheidende Grenze liegt nicht in der Verfügbarkeit, sondern im Umgang mit Kredit und Rückzahlung.
Wer Digipay ausprobiert, sollte zuerst mit einer überschaubaren, klar verstandenen Zahlung beginnen und die Bedingungen vollständig lesen. Danach lässt sich besser beurteilen, ob die gebündelten Funktionen wirklich Zeit sparen oder nur eine weitere Ebene im persönlichen Finanzalltag schaffen. Mein Fazit: kostenlos zum Ausprobieren, wertvoll vor allem für gezielte Kreditkarten- und Zahlungsabläufe, aber kein Freifahrtschein für zusätzliche Schulden.
Unter dem Namen دیجیپی beziehungsweise Digipay bekommt man damit kein universelles Finanzzentrum, sondern ein spezialisiertes Werkzeug für flexible Zahlungen. Wenn genau diese Flexibilität gesucht wird und die eigene Rückzahlung sicher geplant ist, kann die App eine sinnvolle Ergänzung sein. Wer dagegen maximale Einfachheit und möglichst wenige laufende Verpflichtungen möchte, fährt mit direkter Zahlung, Bank-App oder Haushaltsbuch wahrscheinlich besser.
Häufig gestellte Fragen zu دیجیپی | Digipay
Was ist دیجیپی | Digipay und welche Funktionen bietet die App?
دیجیپی (Digipay) ist eine mobile Finanz- und Zahlungs-App, die verschiedene digitale Dienste an einem Ort bündelt. Je nach Region und verfügbarer Version können Nutzer unter anderem Rechnungen bezahlen, Guthaben aufladen, Überweisungen durchführen, Zahlungen per QR-Code vornehmen oder bestimmte Finanzierungs- und Kreditangebote prüfen. Der genaue Funktionsumfang kann sich durch Updates, gesetzliche Vorgaben und die Unterstützung lokaler Banken ändern.
Ist Digipay sicher und wie werden meine persönlichen Daten geschützt?
Bei einer Finanz-App sollten Sicherheit und Datenschutz besonders beachtet werden. Digipay kann je nach Gerät Funktionen wie PIN-Schutz, Einmalpasswörter, biometrische Anmeldung oder Bestätigungscodes verwenden. Trotzdem sollten Nutzer die App ausschließlich aus offiziellen Quellen installieren, keine Zugangsdaten weitergeben und verdächtige Nachrichten ignorieren. Vor der Registrierung empfiehlt es sich außerdem, die aktuellen Datenschutzbestimmungen und benötigten Berechtigungen sorgfältig zu prüfen.
Benötige ich ein Bankkonto oder eine bestimmte Karte, um Digipay zu verwenden?
Für viele Funktionen von Digipay ist eine Verbindung zu einem unterstützten Bankkonto, einer Zahlungskarte oder einer registrierten Mobilfunknummer erforderlich. Welche Karten und Banken akzeptiert werden, hängt vom jeweiligen Land, den lokalen Zahlungsregeln und der aktuellen App-Version ab. Während der Einrichtung kann eine Identitätsprüfung verlangt werden. Nutzer sollten daher ihre persönlichen Daten und gegebenenfalls Bankinformationen korrekt und vollständig bereithalten.
Fallen bei der Nutzung von Digipay Gebühren oder zusätzliche Kosten an?
Einige grundlegende Funktionen können kostenlos sein, während für bestimmte Transaktionen, Geldtransfers, Finanzierungsangebote, Kartenzahlungen oder weitere Dienstleistungen Gebühren anfallen können. Die Kosten werden normalerweise vor der Bestätigung eines Vorgangs angezeigt, können sich jedoch je nach Partnerbank und Zahlungsart unterscheiden. Prüfen Sie deshalb stets den endgültigen Betrag, mögliche Servicegebühren sowie Rückerstattungs- und Stornierungsbedingungen, bevor Sie eine Zahlung freigeben.
Was kann ich tun, wenn eine Zahlung fehlschlägt oder Geld nicht angekommen ist?
Wenn eine Zahlung in Digipay fehlschlägt, sollten Sie zunächst den Transaktionsstatus, die Internetverbindung und das verfügbare Guthaben überprüfen. Wurde der Betrag bereits abgebucht, sollte der Vorgang nicht sofort wiederholt werden, um eine doppelte Zahlung zu vermeiden. Speichern Sie die Transaktionsnummer, den Zeitpunkt und gegebenenfalls Screenshots. Anschließend können Sie den integrierten Kundendienst oder Ihre Bank kontaktieren und den Fall möglichst detailliert melden.












